
美国重建核燃料供应链的竞赛,正面临一场“铀缺口”6月,核能初创企业安塔瑞斯成功启动其“马克-0”微型反应堆民间配资规模,成为特朗普政府试点项目竞赛中首个达标的企业。该项目要求下一代反应堆在7月4日前实现临界。
美国可能正站在“第二个核能时代”的门槛上。为支撑人工智能热潮,一系列项目正在推进。但与此同时,几乎整个北美核燃料供应链都明显薄弱,从铀矿开采到燃料芯块制造,都存在短板。而国会已决定自2028年起禁止从俄罗斯进口浓缩铀,后者目前在这一行业中占据主导地位。
大型人工智能基础设施企业正与核能开发商签署协议,涉及下一代轻水反应堆,以及新开发的小型模块化反应堆和微型反应堆。但它们尚未投资核电所需的铀矿开采和精炼环节。美国反应堆消耗的铀,大约98%依赖进口。激光铀浓缩初创企业利斯技术公司的联合创始人兼总裁克里斯托·利本伯格说:“核能行业正在全面复兴。但不管是什么类型的反应堆,都需要核燃料。”
利本伯格对《财富》表示:“这还不止于此。问题会一路传导到整个燃料供应链,最上游一直到铀矿开采。我认为这些大型科技企业必须尽快介入,因为反应堆需要燃料。为了它们自身利益,也应该开始建设这条供应链。”
比尔·盖茨支持的泰拉能源最近已在怀俄明州破土动工,建设13年来美国首座商业核电站。凯罗斯电力也正在田纳西州建设一座商业规模示范电站。另有一批此前关闭的核电站计划重启,地点包括密歇根州、艾奥瓦州和宾夕法尼亚州。后者即三里岛核电站,如今以“克兰清洁能源中心”之名重启,将为微软的数据中心供电。
根据不同预测,2024年至2050年间,美国电力需求预计将增长50%至80%,新增电源因此变得至关重要。白宫提出的目标是,到2050年将美国核电装机从目前约100吉瓦提高到400吉瓦,增至4倍,理论上足以为近3亿户家庭供电。作为参照,美国目前全国住宅总数约为1.5亿户。
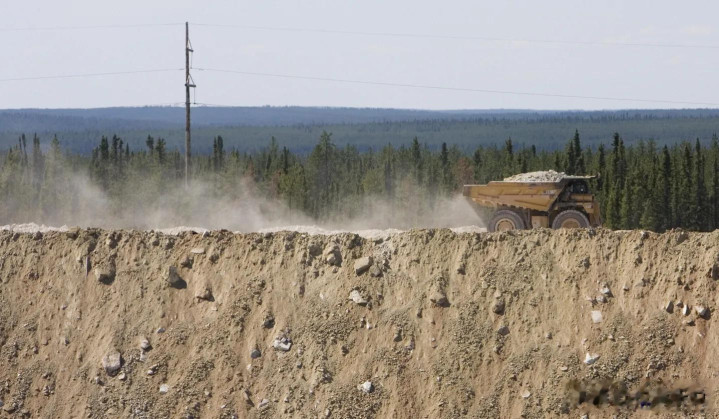
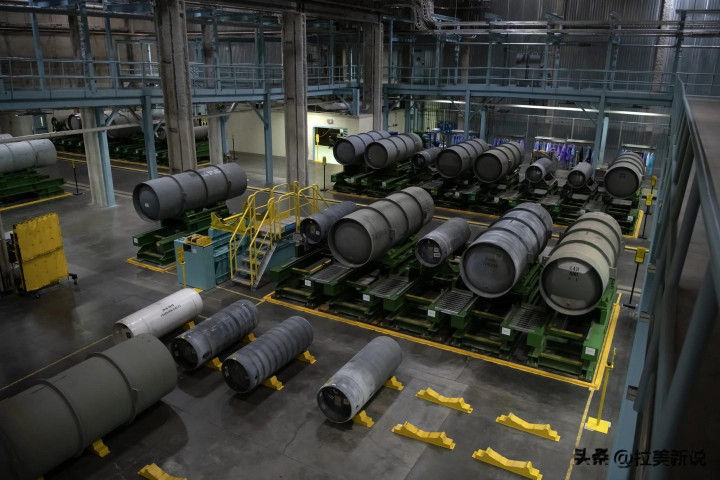
即便这些目标最终被证明并不现实,未来10年美国核电仍普遍被预期将出现前所未有的增长,而这将消耗大量核燃料。简要概括这条复杂的供应链:铀矿石先被开采并加工成一种名为“黄饼”的铀精矿;随后经过转化工序,黄饼被转为可供浓缩的气体;浓缩之后还要再经过反转化,重新变回固体,用于制成燃料芯块。
在后端,核废料处置和燃料回收技术也仍需进一步发展。北美最大的铀矿商、加拿大公司卡梅科已经发出警告,称要提高采矿速度,必须有更多投资和长期合同支持。卡梅科总裁格兰特·艾萨克说,目前卡梅科部分矿山仍处于封存状态,因为眼下还没有人愿意为这些铀产量买单。而一座新矿从启动到投产,可能需要15年至20年。
艾萨克对《财富》表示:“我越来越担心这个问题。随着需求上升,我们必须接受一个现实:铀也属于长周期项目。因为我们根本无法在建设一座核反应堆的时间内,完成勘探、发现、审批、建设并投运一座矿山。”
他对行业动能增强持乐观态度,但质疑这一变化是否来得足够快,能否在新电站陆续投运时提供充足供应。他说,如果时间表无法匹配,铀价最终会飙升,电价也会随之上涨。艾萨克说:“新反应堆带来的需求和整个行业的兴奋情绪,还没有真正完全传导到上游铀产业。我认为未来一两年,会有更多人开始关注这个问题。”
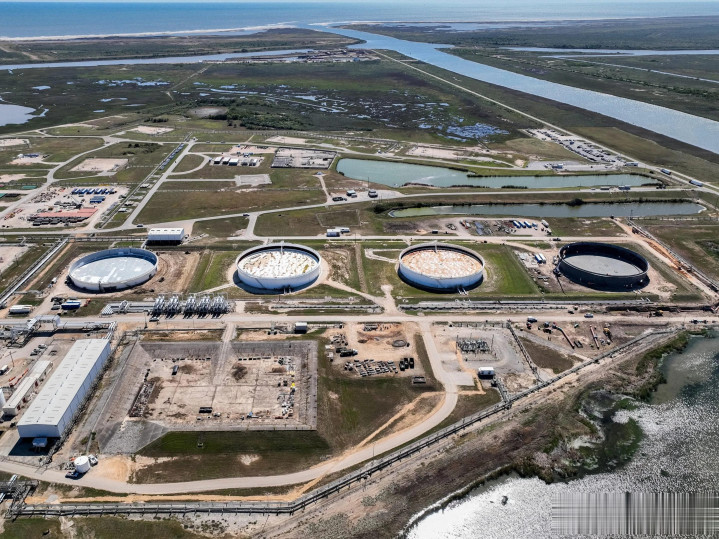
艾萨克表示,卡梅科在萨斯喀彻温省、怀俄明州、内布拉斯加州和哈萨克斯坦拥有矿山,但其现有铀矿开采能力中约有30%目前处于停产状态,主要位于美国。铀转化价格也已从历史低位回升,但卡梅科和其他精炼企业运营的许多设施仍未充分利用。
艾萨克说:“多年来,转化价格低到让生产被迫停下来,而现在西方的转化能力仍未全部恢复运行。”在浓缩环节,包括利斯技术公司在内的多家初创企业正寻求在美国建设工厂。但目前北美只有一家仍在运行的浓缩企业,即总部位于伦敦的乌连科在新墨西哥州尤尼斯设立的国家浓缩设施。
这座新墨西哥州工厂满足了美国约三分之一的浓缩需求。乌连科6月宣布,计划扩建该设施,到2036年将产能提高近50%。此次扩建还将包括生产一种浓度更高的铀燃料,即高丰度低浓铀。这种燃料是下一代反应堆所必需的,因为它们需要将燃料装入更小的堆芯。
乌连科首席执行官鲍里斯·舒赫特在声明中说:“这次扩建再次表明,我们致力于建设具有韧性的美国核燃料供应链,以满足客户长期需求,并通过乌连科持续投资支持美国能源安全。”即便如此,利本伯格仍表示,这“与实际所需相比,只是沧海一粟”。
如果美国核电规模真的扩大到现在的4倍,那么按当前能力计算,美国本土铀浓缩产能只能满足总需求的7%。利本伯格说:“归根结底,我们所有从事浓缩业务的企业都必须成功。这不应该是一场竞争,市场足够大。”他说,联邦政府已经开始加大对本土铀浓缩的投资,但如果美国想实现能源安全,仍需要提供更多支持和资金。
利斯技术公司计划利用先进激光浓缩技术,在2032年底前让其位于田纳西州的“利斯岛”设施投运,产能将与乌连科在新墨西哥州的工厂相当。总部位于巴黎的奥拉诺正在申请联邦许可,计划在田纳西州橡树岭附近建设一座价值50亿美元的铀浓缩设施,项目名为“IKE计划”。该公司是美国能源部今年各获得9亿美元资助的3个项目之一。
田纳西州之所以成为热门选址地,与橡树岭国家实验室有关,这里集中了美国大量核研究与开发能力。森特勒斯能源和通用物质公司也分别获得9亿美元资助,计划在俄亥俄州和肯塔基州建设浓缩工厂。美国能源部长克里斯·赖特在资助公布时发表声明称:“特朗普总统正在推动美国核能行业复兴,以增强美国的安全与繁荣。”
意识到潜在的供应缺口后,特朗普政府还在推动将旧有的、过剩的武器级钚转作反应堆燃料。环保人士和核能批评者很快谴责这一做法,称把冷战时期的钚交给私营企业会带来环境和国家安全风险。这种原本用于武器的钚并非天然存在,其放射性和危险性都高于开采得到的铀。
不过,被选中处理这些钚的企业,如闪耀技术公司,则看到了其中的价值。该公司首席执行官格雷格·派弗说:“燃料获取是先进反应堆行业当前最棘手的问题之一,这既是政策问题,也是化学和基础设施问题。把长期储存的过剩材料转化为下一代反应堆的燃料,正是我们创建闪耀技术公司要解决的问题。”
冷战结束后,美国在铀和浓缩服务方面越来越依赖俄罗斯,两国在这一领域的联系也不断加深。但随着近年双边关系恶化,尤其是在俄乌战争之后,这一策略已发生剧烈逆转。如今,美国必须在2028年前结束对俄罗斯的依赖,时间正在倒计时。
问题在于,企业并不确定这一时间表是否会维持不变,也不确定如果乌克兰达成和平协议,核能合作是否可能重新开启。2028年前,企业仍可通过豁免继续购买俄罗斯铀供应。这一现实在核工业之外鲜为人知。艾萨克说,正因如此,企业会怀疑在2028年1月1日之后是否还会出现新的漏洞。
他说,如果俄罗斯最终重新开放市场,那么全球铀和浓缩市场将突然出现供给过剩。在那种环境下,没有企业会愿意投资。艾萨克说:“西方必须非常明确地表明,俄罗斯已经出局,而且会继续出局。这将有助于为西方能源生产的真实投资提供支撑。”
美国之所以在很大程度上把铀矿开采和浓缩产业转移给俄罗斯,主要是出于经济原因。但这一转移也减轻了美国本土的环境负担,包括矿区附近粉尘吸入风险,以及放射性物质处置压力。与此同时,新建核反应堆的竞赛仍在继续。
在泰拉能源于怀俄明州凯默勒电站破土动工之前,美国上一次建成核电站,还是佐治亚州沃格特勒核电站的两台机组。该项目始于2009年,历时十多年才完工。沃格特勒项目几乎成为一场耗资近350亿美元的失败工程。项目原本是为建设西屋电气下一代轻水型AP1000反应堆,却因成本严重超支而饱受诟病。
此后,卡梅科收购了西屋电气49%的股份。艾萨克说,随着AP1000标准化设计已有明显改进,特朗普政府正推动达成一项协议,部署下一批10座反应堆,但细节尚未最终敲定。他表示,随着建造数量增加,建设成本会逐步下降,这也是为什么没有哪家公司愿意成为第一个买家。
艾萨克说:“我们的行业在标准化方面做得很差。”他认为,定制化设计成本过高。“我们必须从正在做的事情中吸取经验,而从历史上看,西方在这方面并不擅长。”他说,也正因如此民间配资规模,成批部署模式将推动反应堆行业实现跃升:“这将释放公用事业公司对基础设施建设的信心,而我们正是希望它们扩大这方面投入。”
文章为作者独立观点,不代表配资网平台大全app_配资导航配资资讯_线上股票配资开户观点
相关文章